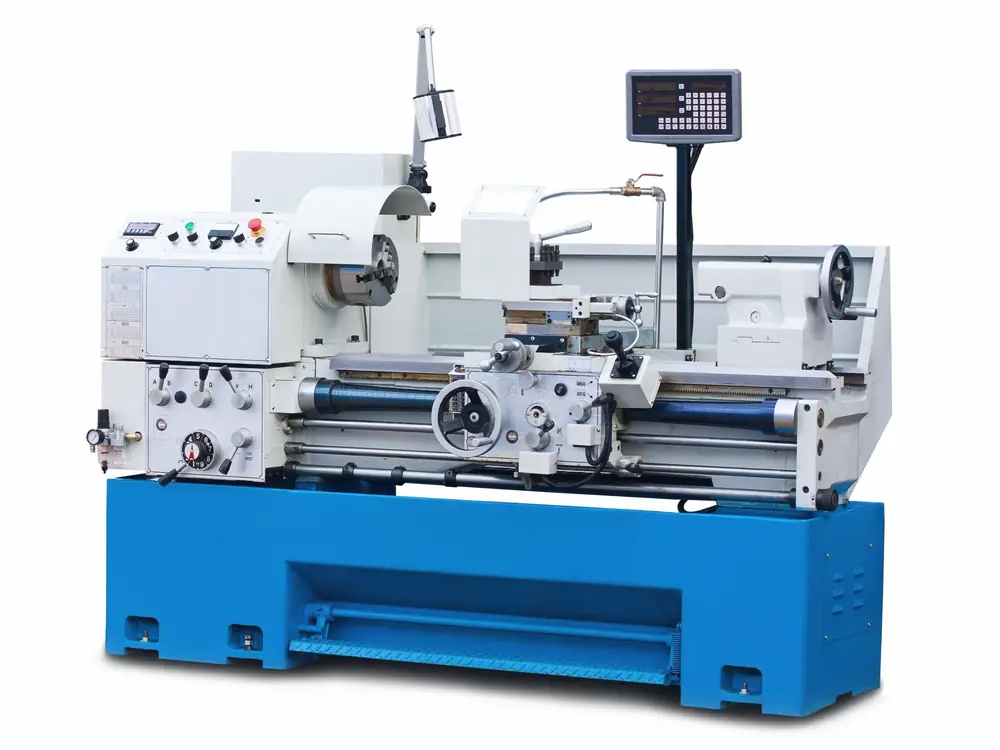
Fällt in der Werkstatt die Hebebühne aus oder in der Schreinerei die Formatkreissäge, steht schnell der ganze Betrieb. Die Maschinenversicherung ersetzt Reparatur oder Neuanschaffung – auch bei Bedienungsfehlern, Kurzschluss oder Konstruktionsfehlern.
Inhalt
Was ist eine Maschinenversicherung?
Die Maschinenversicherung gehört zu den technischen Versicherungen. Sie ist eine Allgefahrenversicherung: Versichert sind unvorhergesehen eintretende Schäden an Maschinen und maschinellen Einrichtungen, soweit sie nicht ausdrücklich ausgeschlossen sind. Damit geht sie weit über die Inhaltsversicherung hinaus, die nur bei bestimmten Gefahren wie Feuer, Einbruch oder Leitungswasser leistet.
Gebraucht wird sie nicht nur in der Industrie: Handwerksbetriebe, Kfz-Werkstätten, Bäckereien, Druckereien, Landwirte und Gastronomen arbeiten täglich mit Maschinen, deren Ausfall teuer wird.
Stationäre und fahrbare Maschinen
Die Versicherer unterscheiden zwei Arten, für die jeweils eigene Bedingungen gelten:
Stationäre Maschinen
Dazu gehören zum Beispiel Werkzeug-, Druck-, Holz- und Metallbearbeitungsmaschinen, Kompressoren, Kälte- und Produktionsanlagen. Grundlage sind die Allgemeinen Bedingungen für die Maschinenversicherung von stationären Maschinen (AMB). Versichert sind unter anderem:
- Bedienungsfehler, Ungeschicklichkeit, Fahrlässigkeit und Vorsatz Dritter
- Konstruktions-, Material- und Ausführungsfehler
- Kurzschluss, Überstrom und Überspannung
- Versagen von Mess-, Regel- oder Sicherheitseinrichtungen
- Wassermangel in Dampferzeugern, Zerreißen durch Fliehkraft
- Sturm, Frost und Eisgang
Fahrbare und transportable Maschinen
Baumaschinen, Bagger, Radlader, Turmdrehkrane, Gabelstapler, Hubarbeitsbühnen oder landwirtschaftliche Maschinen sind zusätzlichen Gefahren ausgesetzt. Für sie gelten die Allgemeinen Bedingungen für die Maschinen- und Kaskoversicherung von fahrbaren und transportablen Geräten (ABMG). Neben den oben genannten Gefahren sind hier auch Unfälle wie Umstürzen, Zusammenstoß oder Absturz versichert, außerdem in der Regel Diebstahl, Raub und Brand.
Was ist nicht versichert?
- Verschleiß und Abnutzung sowie Schäden durch dauernde Einflüsse des Betriebs, etwa Korrosion oder Ablagerungen
- Werkzeuge, Verschleißteile wie Bohrer, Sägeblätter, Riemen oder Reifen
- Betriebs- und Hilfsstoffe wie Öle, Kühl- und Schmiermittel – Ausnahmen regeln die Bedingungen
- Schäden, für die ein Hersteller oder Lieferant aus Gewährleistung haftet
- Mängel, die bei Vertragsabschluss bekannt waren
Auswechselbare Datenträger und Elektronik ohne festen Einbau gehören in die Elektronikversicherung. Zugelassene Fahrzeuge sind über die Kfz-Versicherung zu versichern. Wer nicht nur den Sachschaden, sondern auch den Ertragsausfall bei einem Maschinenstillstand absichern möchte, ergänzt eine Maschinen-Betriebsunterbrechungsversicherung – mehr dazu unter Betriebsunterbrechungsversicherung.
Wovon hängt der Beitrag ab?
Die Versicherungssumme entspricht in der Regel dem Neuwert der Maschine – dem aktuellen Listenpreis einschließlich Bezugs- und Montagekosten. Außerdem spielen die Art der Maschine, ihr Einsatzort, die Betriebsgröße und die Selbstbeteiligung eine Rolle. Bei fahrbaren Geräten zählt auch, ob sie auf wechselnden Baustellen eingesetzt werden.
Melden Sie neue Maschinen sofort beim Versicherer an und passen Sie die Versicherungssumme bei Preissteigerungen an. Für Betriebe mit vielen Geräten gibt es Pauschalverträge, die Neuanschaffungen automatisch einschließen.
Geleaste und gemietete Maschinen
Leasinggeber verlangen häufig eine Maschinenversicherung. Prüfen Sie, ob eine vom Leasinggeber angebotene Versicherung zu Ihrem Bedarf passt, oder versichern Sie die Maschine im eigenen Vertrag mit. Bei Mietgeräten auf Baustellen sollte geklärt sein, wer das Risiko trägt.
Weil die Beiträge und Bedingungen der Versicherer weit auseinanderliegen, lohnt sich gerade hier ein Vergleich. Bei der Montage neuer Anlagen hilft zusätzlich die Montageversicherung.
Für denselben Schutz verlangen Versicherer teils sehr unterschiedliche Beiträge. In unserem kostenlosen Vergleich prüfen wir die Tarife von über 40 Anbietern für Ihren Betrieb – so sparen Sie bis zu 55 %.
Das könnte Sie auch interessieren
Stand: November 2026. Alle Angaben ohne Gewähr – maßgeblich sind die Bedingungen des jeweiligen Versicherers. Welcher Tarif zu Ihrem Betrieb passt, prüfen wir für Sie im persönlichen Vergleich.